



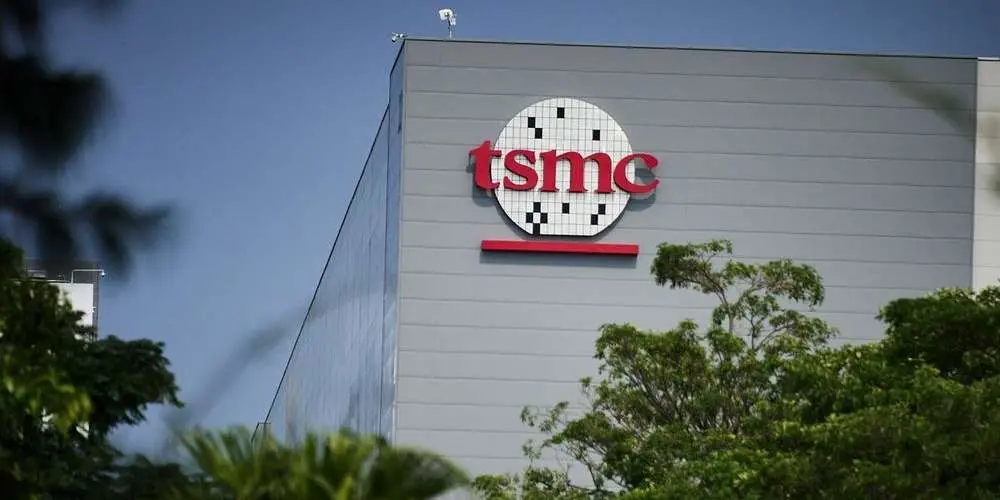
TSMC заработала за третий квартал 763 миллиарда тайваньских долларов чистой прибыли (около 23,5 миллиарда американских), и это шестой рекорд подряд, но акции самой TSMC и Nvidia в тот же день потеряли около 3%. Тайваньская компания выпускает чипы по заказу Apple, AMD, Broadcom и той же Nvidia, у которых собственных заводов нет, и по данным TrendForce занимает 72,5% мирового рынка контрактного производства. Почти любой современный ИИ-ускоритель сделан на ее фабриках, поэтому ее отчет рынок читает как градусник всей ИИ-отрасли.
Выручка составила 46,72 миллиарда долларов, на 41,2% больше, чем годом ранее. Валовая маржа (доля выручки, которая остается после прямых затрат на производство: оборудование, материалы, энергию и зарплаты на заводах) достигла 66,4%. Для производителя чипов это главный признак здоровья: чем она выше, тем дешевле обходится каждая пластина и тем больше денег остается на новые фабрики. За квартал показатель снизился на 1,3 пункта, и виноват в этом фокус на выпуске 2-нанометровых чипов, которые пока обходятся дороже в производстве, чем 3-нанометровые. Новый техпроцесс в первые месяцы дает больше брака, а дорогое оборудование для него еще не окупилось. Тем не менее компания расширяет такое производство, потому что эти пластины раскупают разработчики процессоров для смартфонов и ИИ, а по мере отладки линий их себестоимость падает. Доля 2-нанометровых пластин в выручке уже дошла до 8%, 3-нанометровых — до 33%, 5-нанометровых — до 28%. Главный источник денег теперь ИИ. Высокопроизводительные вычисления (чипы для серверов и дата-центров, включая ИИ-ускорители) принесли 68% выручки, смартфоны — 21%. Дорогие заказы на ИИ-чипы и делают бизнес TSMC настолько выгодным: чистая прибыль достигла 51,1% оборота, то есть из каждых 100 долларов, заплаченных клиентами, после всех расходов и налогов у компании остается 51. Среди промышленных корпораций это редкий уровень.
Глава TSMC Си Си Вэй заявил, что спрос на чипы для ИИ по-прежнему выше возможностей мощностей компании: клиенты просят ускорители, сетевые микросхемы и процессоры для агентного Искусственного интеллекта. Прогноз выручки на четвертый квартал составляет от 52,3 до 54,3 миллиарда долларов, рост за 2026 год компания оценивает примерно в 44%, а капитальные расходы года (вложения в новые фабрики и оборудование) в 60–64 миллиарда. В 2026–2028 годах эти траты будут заметно выше, чем за прошлые три года. Финансовый директор Венделл Хуан объяснил это тем, что заказчики подтверждают устойчивый спрос на несколько лет вперед, а завод под такой спрос строится годами. Аналитики видят, как Nvidia, Apple и Broadcom сейчас ведут жесткую борьбу за место в очереди на заводы TSMC.
Падение акций объясняется фоном, а не самой отчетностью. Вышли данные по инфляции в США: потребительские цены в сентябре выросли на 3,7% при прогнозе 3,6%, доходность казначейских облигаций поднялась, и инвесторы испугались, что ставки останутся высокими дольше. Для отрасли, которая строит дата-центры на заемные деньги, это болезненная тема, поэтому премаркет показал минус 3,35% у AMD, минус 4,19% у Intel и минус 1,93% у Nvidia. Хорошая отчетность TSMC этот фон не перебила.
В словах самого Вэя тоже слышна осторожность. По его словам, рынки потребительской электроники, где покупатель внимательно смотрит на цену (смартфоны, ноутбуки, планшеты, бытовые гаджеты), страдают от роста стоимости компонентов и общей неопределенности, поэтому планирование на 2027 год остается осмотрительным. Для мобильных процессоров это важный сигнал, ведь именно они когда-то приносили TSMC больше всего денег.
Производственный план при этом агрессивный. Мощности N2 (так TSMC называет свой 2-нанометровый техпроцесс, самый передовой из серийных) в 2027 году должны вырасти более чем вдвое, потому что такие чипы нужны и производителям смартфонов, и разработчикам ИИ-ускорителей. Следом идет A14, техпроцесс класса 1,4 нанометра: опытное производство на нем намечено на 2027 год, а серийное — на 2028-й. Пробный выпуск начинают заранее, чтобы за год отладить технологию, поднять долю годных кристаллов и дать заказчикам проверить на ней свои разработки. В Тайнане, городе на юге Тайваня, где в научном парке стоят ключевые заводы компании, построят две новые фабрики 3-нанометрового класса. А возможную площадку под новые заводы в Техасе компания только изучает: по словам Вэя, о росте производства в США просят крупнейшие американские клиенты.
Зарубежные заводы обходятся дороже, потому что строительство и зарплаты в США выше, чем на Тайване. Каждый такой завод снижает среднюю валовую маржу компании, и по мере запуска новых фабрик в Аризоне этот эффект, как предупредило руководство, может вырасти до 3–4 процентных пунктов в ближайшие годы. Строить за рубежом TSMC все равно приходится: крупнейшие заказчики хотят получать чипы, сделанные в США, а американские власти поддерживают проект субсидиями. Вторая фабрика в Аризоне уже построена и оснащается, а серийный выпуск там начнется в третьем квартале 2027 года.


