



Эта статья продолжает серию о том, как строить стартап с нуля. Я уже писал о том, как тестировать идею дёшево и быстро вместо того, чтобы месяцами строить продукт вслепую: недельный тест за 100-300 долларов, лендинг, форма интереса, три метрики решают судьбу гипотезы. И о том, как искать не просто идею, а нишу-монополию, узкий рынок, где вас физически не с кем сравнивать, вместо того чтобы лезть в переполненный рынок с десятком конкурентов. Логичный следующий вопрос: гипотеза протестирована, ниша найдена, цифры сходятся, что дальше. Дальше почти каждый фаундер совершает одну и ту же ошибку. Он бежит искать деньги, причём сразу большие, и часто не у тех, у кого нужно, и не в тот момент, когда нужно.
Моё мнение здесь прямое и не самое приятное для многих: деньги инвестора, полученные раньше, чем вы заслужили этот раунд доказательствами, не ускоряют стартап, а калечат его. Вы получаете обязательства, размытую долю и давление расти по чужому графику вместо того, чтобы дотестировать идею до конца. Правильная последовательность денег должна повторять последовательность доказательств, а не желание фаундера получить чек побыстрее.
Деньги следуют за доказательствами, а не наоборот
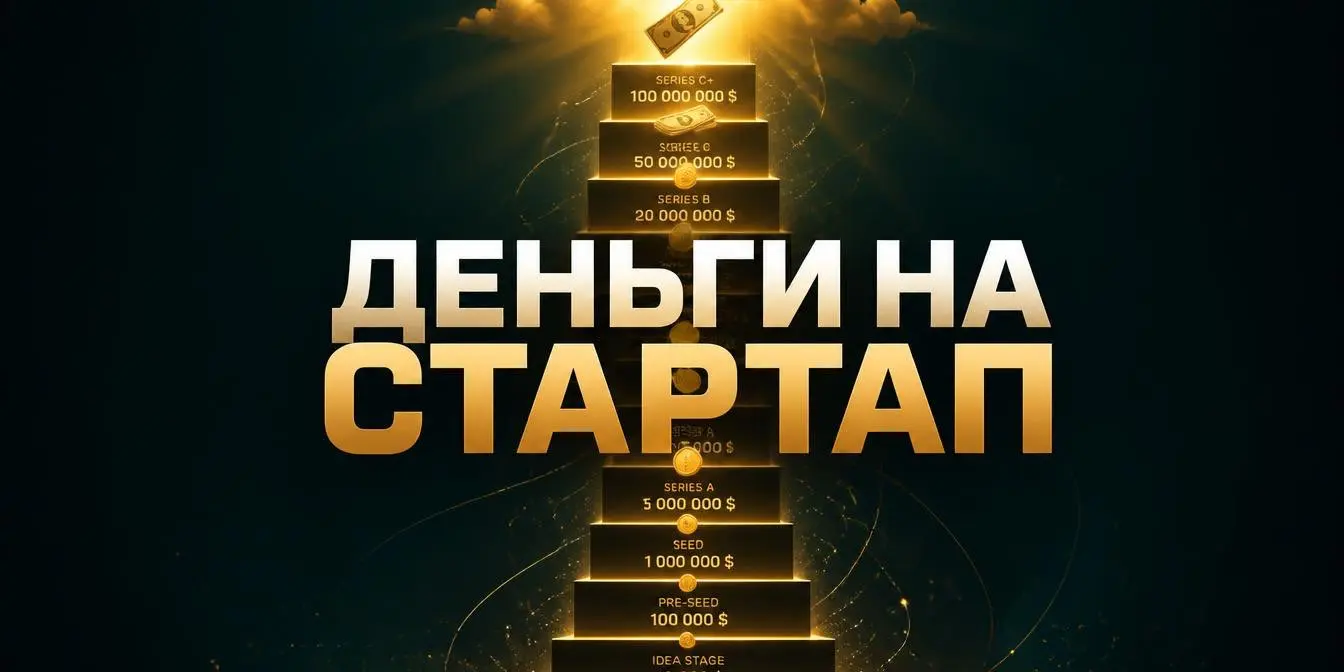
У фандрайзинга есть лестница, и каждая её ступень требует своего уровня доказательств. Проблема почти всех, кого я видел, в том, что они пытаются прыгнуть через ступень. У вас есть протестированная гипотеза и грубый расчёт прибыли и издержек на салфетке, а вы уже идёте на переговоры с венчурным фондом, как будто у вас готовая компания с растущей выручкой. Фонд посмотрит на вас один раз и больше не откроет письмо.
Разберём лестницу снизу вверх. На каждой ступени скажу прямо, кому туда идти, кому рано, и по каким конкретным признакам понять, что пора двигаться дальше.
Ступень первая: собственные деньги
Если вы всё ещё на этапе дешёвого теста гипотезы, форма интереса, посадочная страница, первые разговоры с потенциальными клиентами, вам не нужен ни один внешний инвестор. Собственные сбережения, доход от текущей работы, продажа ненужной техники, что угодно, лишь бы сумма не превышала той, которую вы готовы потерять полностью без последствий для жизни. Если гипотеза стоит проверки за 300 долларов, а не за 30 тысяч, зачем вообще привлекать капитал на этом этапе и отдавать за него долю компании, которой ещё не существует.
Личный опыт: почти каждая моя гипотеза, которая впоследствии выросла во что-то серьёзное, начиналась с суммы, которую я мог позволить себе потерять за один вечер.
Когда пора двигаться на следующую ступень: у вас есть хотя бы один количественный сигнал спроса, полученный на реальных деньгах или реальном интересе людей, а не на догадках. Сумма, нужная для следующего шага, прототипа или первой версии продукта, превышает то, что вы готовы потерять лично. У вас есть письменный план, на что конкретно пойдут деньги и какая метрика должна вырасти. Вы готовы фиксировать любые следующие деньги письменно, даже если это деньги родного брата.
Ступень вторая: друзья и семья
Если гипотеза прошла тест и нужно превратить её в рабочий прототип, следующая логичная ступень, это деньги ближнего круга. Скажу честно то, что почти никто не говорит вслух: эти люди инвестируют не в вашу бизнес-модель, они инвестируют в вас лично. Это касается и белорусского, и американского, и любого другого контекста, разница только в суммах и культурных привычках вокруг денег внутри семьи.
Моё правило здесь жёсткое: берите деньги у близких только в письменной форме, даже если сумма небольшая и родственник машет рукой на бумажки. Устная договорённость с братом или другом это гарантированный способ испортить отношения при первой же неудаче, а неудачи на этой стадии случаются чаще, чем успехи. Зафиксируйте, это заём или доля, зафиксируйте условия возврата.
Когда пора двигаться дальше: у вас есть рабочий прототип, который можно показать постороннему человеку за пять минут. Сумма, нужная для следующего шага, выше типичного чека друзей и семьи, обычно это граница в районе 15-20 тысяч долларов, дальше суммы такого масштаба редко приходят из личного круга без напряжения в отношениях. У вас есть хотя бы предварительная измеримая метрика роста или удержания, а не только прототип. Вы готовы обсуждать оценку компании и оформлять условия юридически, а не на словах.
Ступень третья: бизнес-ангелы
Бизнес-ангел, это частный инвестор, который вкладывает личные деньги на самой ранней стадии, обычно в диапазоне от 10 до 250 тысяч долларов за чек, в обмен на долю компании. В отличие от венчурного фонда, ангел принимает решение быстрее и часто руководствуется не только цифрами, но и личным доверием к фаундеру.
Крупнейшая концентрация активных бизнес-ангелов в мире находится в Кремниевой долине, и это результат десятилетий накопления капитала людьми, которые сами когда-то построили и продали технологические компании. Это не значит, что фаундеру из Минска, Варшавы или Тбилиси закрыт доступ к этим деньгам. Это значит, что доступ идёт через другие двери: платформы вроде AngelList, синдикаты ангелов, которые объединяют чек нескольких инвесторов в одну сделку, и обычный холодный аутрич через LinkedIn с чётким коротким сообщением и ссылкой на one-pager. Ангелы физически не могут встретиться лично с каждым фаундером на планете, и удалённая коммуникация через видеозвонки давно стала нормой.
Что реально смотрит ангел прежде чем дать деньги: не столько красивую презентацию, сколько конкретные цифры с теста гипотезы. Конверсия теста, стоимость привлечения интереса, размер ниши, где вы оказываетесь единственным игроком, а не одним из десяти похожих стартапов.
Ангел, который видел тысячи питчей, за две минуты отличает фаундера, который протестировал гипотезу, от фаундера, который просто красиво рассказывает историю.
Типичная сделка на этой стадии оформляется через SAFE, простое соглашение о будущей доле. Объясню максимально просто: вы получаете деньги сейчас, а конвертация в реальную долю компании происходит позже, во время следующего раунда, по заранее оговорённым условиям. Это удобно обеим сторонам, потому что не нужно договариваться об оценке компании, которую на самой ранней стадии оценить честно почти невозможно.
Когда пора двигаться дальше: у вас есть первая выручка или устойчиво растущая метрика вовлечённости за несколько месяцев подряд, а не разовый всплеск. Вам нужна сумма, которую один-два ангела уже не готовы закрыть, обычно от 300 тысяч долларов и выше. Вы понимаете свою юнит-экономику настолько, что можете назвать стоимость привлечения клиента и его ожидаемую ценность без подготовки. У вас есть история роста за последние несколько месяцев, которую можно показать графиком, а не пересказать словами.
Ступень четвёртая: акселераторы
Акселератор, это программа на 8-12 недель, в рамках которой стартап получает небольшую сумму денег, интенсивное менторство и, что важнее денег, доступ к сети инвесторов на финальном мероприятии, демо-дне.
Условия у топовых программ конкретны и публичны. Y Combinator по состоянию на последние пару лет даёт стандартный чек в 500 тысяч долларов: 125 тысяч за фиксированные 7 процентов через SAFE, плюс ещё 375 тысяч через безлимитный по оценке SAFE с условием наибольшего благоприятствования, то есть точный процент доли по этой части определится на следующем раунде. Techstars в 2025 году обновил условия почти до аналогичной структуры: 220 тысяч долларов, из которых 20 тысяч идут за фиксированные 5 процентов, а 200 тысяч оформлены как безлимитный SAFE. Antler, акселератор, который специализируется на до-командной стадии и помогает найти сооснователя, обычно даёт от 100 до 150 тысяч долларов за 10-12 процентов, хотя условия заметно отличаются по городам и в отдельных регионах чек может быть в разы больше.
Скажу вещь, которая многим фаундерам не нравится: акселератор нужен не ради денег. Сумма чека часто меньше, чем можно было бы собрать напрямую у нескольких ангелов, а доля, которую вы отдаёте, часто выше рыночной для этой суммы. Ценность акселератора в другом: это ускоренный доступ к сети инвесторов, которые доверяют бренду программы больше, чем незнакомому фаундеру с улицы. Демо-дей собирает в одном зале инвесторов, до которых обычному фаундеру пришлось бы добираться месяцами холодных писем. Вы платите долей компании за скорость и за доверие, а не за сами деньги.
Когда пора двигаться дальше: у вас уже есть заметный прогресс, который можно показать инвесторам зала демо-дня через 12 недель, будь то выручка, число активных пользователей или подписанные пилотные контракты. Вы готовы посвятить программе три месяца практически без остатка, включая переезд, если программа очная. Вы понимаете, зачем вам конкретно эта программа, сеть, менторство, бренд, а не просто хочется куда-то попасть. У вас есть готовность отдать 5-10 процентов компании именно за доступ, а не только за чек.
Ступень пятая: венчурные фонды
Венчурный фонд, в отличие от ангела, инвестирует чужие деньги, деньги своих партнёров-инвесторов, и поэтому подход фонда более формализован, а решение принимается медленнее и требует более серьёзных доказательств.
На посевной стадии, seed, по данным Carta медианная пост-инвестиционная оценка компаний в США к концу 2025 года достигла рекордных значений, в районе 24 миллионов долларов, а типичное размытие доли фаундера на этом раунде составляет около 19-20 процентов. На раунде A медианная оценка тоже бьёт рекорды, и в отдельных кварталах превышает 75-78 миллионов долларов, при этом типичное размытие на этой стадии тоже держится в районе 18-22 процентов. Важно понимать и обратную сторону этой картины: по данным Carta и Pitchbook, лишь около 15-20 процентов компаний, поднявших seed-раунд в 2025-2026 годах, успевают в течение двух лет поднять раунд A. Для сравнения, у когорты 2018 года этот показатель был около 30 процентов. Планка требований к метрикам выросла, а конкуренция за внимание фондов на раунде A обострилась.
На seed фонд хочет видеть подтверждённый спрос, не идею, а первую выручку или как минимум устойчивую растущую метрику вовлечённости. На раунде A фонд хочет видеть повторяемую модель роста: вы уже знаете, за сколько привлекаете клиента, сколько он приносит денег за время жизни, и эта экономика системно работает, а не сработала один раз случайно.
Питч фонду, где вы честно объясняете, почему у вас нет прямых конкурентов и почему это не потому, что рынка нет, а потому что вы нашли пространство, которое остальные проглядели, работает сильно лучше питча, где вы перечисляете десять способов быть немного лучше существующих игроков. Фонд не хочет вкладываться в компанию, которая является одной из десяти похожих на переполненном рынке. Фонд ищет компанию, которая либо уже заняла узкую нишу полностью, либо имеет ясный путь к этому.
Про географию скажу прямо, но без фатализма, который часто звучит на эту тему. Значительная доля венчурного капитала физически сконцентрирована в США, вокруг Сан-Франциско и Нью-Йорка, и если вы целитесь в максимальный размер раунда именно там, разговор с американскими фондами произойдёт рано или поздно. Но это не значит, что у фаундера из Восточной Европы нет доступа к капиталу вообще, это значит, что есть разница между доступом к деньгам в принципе и доступом на условиях, максимально выгодных именно вам. В самом регионе Центральной и Восточной Европы за последние пару лет выросло несколько активных фондов, которые системно работают с местными и региональными командами удалённо: пражский KAYA VC инвестирует чеками от 1 до 3 миллионов евро на стадии от pre-seed до раунда A по всему региону, польский Movens Capital закрыл фонд размером около 60 миллионов евро именно под стартапы, основанные в СЕЕ, болгарский Vitosha Venture Partners даёт чеки от 25 тысяч до миллиона евро, финский Lifeline Ventures работает с европейскими основателями с самой ранней стадии через фонд размером 400 миллионов евро. Это не замена доступу к Кремниевой долине для по-настоящему глобальной амбиции, но это реальная альтернатива, которая снимает часть фатализма про необходимость сразу лететь в США.
Сам процесс получения денег от фонда устроен как последовательность фильтров, и полезно понимать её заранее. Начинается почти всегда с тёплого представления, короткого письма от человека, которого партнёр фонда уже знает. Холодные письма напрямую в фонд тоже иногда работают, но конверсия там на порядок ниже. После знакомства следует короткая презентация на 10-15 слайдов, где решают судьбу три вещи: размер и природа рынка, экономика привлечения клиента, и почему конкуренция вам не грозит. Если презентация проходит, начинается due diligence, проверка цифр и разговоры с существующими клиентами, это может занять от нескольких недель до пары месяцев. Только после этого фонд присылает term sheet, документ с условиями сделки, который тоже подлежит переговорам, и лишь затем деньги реально попадают на счёт. Весь цикл от первого знакомства до денег на счету у фонда редко занимает меньше двух-трёх месяцев, и закладывать этот срок в свои планы нужно заранее.
Признаки, что вы готовы к разговору с фондом: на seed, вы можете показать первую выручку или устойчиво растущую вовлечённость за несколько месяцев подряд. На раунде A, у вас есть повторяемая юнит-экономика и понятная скорость роста, современный ориентир фондов, это заметный годовой рост выручки, а не просто рост числа пользователей. У вас есть готовность к формальному due diligence и к тому, что фонд получит место в совете директоров или право голоса по ключевым решениям. У вас есть ясный, проверяемый ответ на вопрос, почему конкуренты не займут вашу нишу через год.
Три сценария, которые повторяются снова и снова
Первый сценарий, удачный. Команда, о которой могу рассказать без привязки к конкретному названию, протестировала гипотезу за несколько сотен долларов трафика на лендинг, получила первых платящих клиентов ещё до того, как у продукта появилась хоть одна лишняя функция, и вышла на разговор с ангелами только через восемь месяцев самостоятельной работы, когда месячная выручка перевалила за восемь тысяч долларов. Благодаря этому раунд подняли по оценке в несколько раз выше стартовой и отдали за 300 тысяч долларов около 9 процентов компании вместо стандартных 20-25, потому что цифры уже говорили за фаундеров, а не наоборот.
Второй сценарий, неудачный. Команда подняла seed-раунд почти сразу после идеи, ещё до полноценного теста гипотезы, воодушевив инвесторов красивой презентацией и уверенным рассказом о рынке. Деньги пошли на найм команды из шести человек и разработку полной версии продукта. Через полтора года выяснилось, что у продукта нет органического спроса, потому что изначальная гипотеза не выдержала бы даже недельного теста за пару сотен долларов, если бы кто-то потрудился его провести. Runway закончился раньше, чем команда успела развернуться в сторону работающей версии продукта.
Третий сценарий, лишние деньги. Фаундер поднял вдвое больше денег, чем требовалось для доказательства следующего шага, просто потому что инвестор был готов дать больше, а отказываться от денег казалось глупостью. Полтора года у компании ушло на попытки исправить продукт с плохими метриками вместо того, чтобы признать провал гипотезы и закрыть направление, потому что в кассе ещё оставался год работы команды. Маленькая сумма денег дисциплинирует именно тем, что заканчивается быстро и заставляет получать честный ответ от рынка. Большой бюджет на старте позволяет годами не признавать очевидное.
Dilution-математика: почему лишний доллар стоит не доллара, а двух
Возьмём простой пример на условных цифрах. Вы поднимаете 500 тысяч долларов на pre-seed при оценке компании в 2 миллиона долларов, это стандартная математика размытия: инвестиция делится на пост-инвестиционную оценку, 500 тысяч из 2 миллионов, это 25 процентов компании, отданные за один раунд. Дальше вы поднимаете seed на 2 миллиона долларов при оценке в 8 миллионов, снова 25 процентов размытия, уже от оставшейся доли. У фаундера в итоге остаётся примерно 75 умножить на 75 процентов, это около 56 процентов компании после двух раундов.
Теперь возьмём альтернативу. Вы поднимаете на pre-seed не 500, а 250 тысяч долларов при той же оценке в 2 миллиона, это 12,5 процента компании вместо 25. У фаундера остаётся 87,5 процента. Дальше, при том же размытии в 25 процентов на следующем раунде, у фаундера остаётся 87,5 умножить на 75 процентов, это чуть больше 65 процентов компании, почти на десять процентных пунктов больше, чем в первом сценарии, при абсолютно той же скорости прохождения раундов.
Разница между 56 и 65 процентами компании, это не абстрактная цифра для юристов. Это разница в контроле над решениями, в доле от возможного выхода через несколько лет, и в переговорной позиции на следующем раунде. Отсюда простое правило: каждый лишний доллар, привлечённый на ранней стадии сверх того, что реально нужно для следующего доказательства, стоит не одного доллара, а двух. Он размывает текущую долю сейчас и точно так же будет размывать её на каждом следующем раунде, потому что процент считается каждый раз заново от уже уменьшенной базы.
Деньги без потери доли: гранты, конкурсы и краудфандинг
Не все деньги требуют отдавать долю компании, и эту часть фаундеры почему-то обсуждают реже, хотя она часто доступнее, чем кажется.
Гранты на инновации существуют в большинстве стран мира в том или ином виде, от государственных программ поддержки технологического предпринимательства до грантов от международных организаций и корпоративных фондов. Суммы обычно скромные по сравнению с венчурным раундом, но за них не нужно отдавать ни цента доли.
Питч-конкурсы и хакатоны с денежным призом, это ещё один недооценённый источник капитала без размытия доли, особенно на самой ранней стадии, когда суммы в несколько тысяч долларов реально закрывают бюджет на пару месяцев тестирования гипотез.
Краудфандинг заслуживает отдельного внимания, потому что решает сразу две задачи одновременно: даёт деньги на разработку и одновременно служит рыночным тестом спроса, причём тестом честнее любого опроса, потому что люди платят реальные деньги вперёд за продукт, которого ещё не существует. Здесь полезно знать реальные цифры, чтобы не питать иллюзий. Общий процент успешно профинансированных кампаний на Kickstarter держится в районе 40-42 процентов, но в категории технологических продуктов успех куда реже, около 20 процентов, при этом средний успешный технологический проект собирает порядка 92 тысяч долларов, заметно больше, чем в среднем по платформе. Если кампания не собирает целевую сумму, это не провал фандрайзинга, это ценный сигнал о том, что гипотезу нужно пересмотреть, причём вы получили этот сигнал за небольшие деньги на маркетинг кампании, а не за месяцы разработки продукта, который никто не купил.
Кредиты и заёмное финансирование: инструмент, который нужно применять точечно
Здесь важно не рубить с плеча, а разделить заёмные деньги на несколько принципиально разных инструментов, потому что путаница между ними и есть источник самых болезненных ошибок.
Личный потребительский кредит на имя фаундера, взятый на стадии тестирования гипотезы, это, на мой взгляд, одна из самых опасных ошибок, которую может совершить фаундер, и я говорю это как человек, проведший восемь лет внутри финансовой инфраструктуры и хорошо понимающий природу кредитных продуктов изнутри. Кредит требует обслуживания независимо от того, сработала гипотеза или нет, и превращает провал идеи в личную финансовую катастрофу, а не просто в потраченное время.
Кредит на юридическое лицо без личного поручительства чуть менее разрушителен, но по-прежнему требует стабильного денежного потока для обслуживания, которого на стадии непроверенной гипотезы почти никогда нет. Здесь есть узкое разумное исключение: кредитная линия под уже подписанные и подтверждённые контракты, когда вы точно знаете, что деньги придут, просто нужен мост на несколько недель до их поступления. Это управление кассовым разрывом, а не финансирование риска.
Венчурный долг, это отдельный инструмент специально под растущие технологические компании с уже подтверждённой моделью, и он рассчитан на совершенно другую стадию, чем pre-seed. В регионе Восточной Европы такие фонды тоже появляются: пражский Orbit Capital недавно закрыл под это направление фонд размером 100 миллионов евро, при поддержке Европейского инвестиционного фонда, и выдаёт займы от 3 до 10 миллионов евро именно растущим технологическим компаниям, которые не проходят по критериям обычного банковского кредитования. Это показывает, что венчурный долг, это реальный работающий инструмент, просто он применим на стадии, когда у компании уже есть выручка и предсказуемость, а не на стадии проверки идеи.
Revenue-based financing, финансирование под будущую выручку, это ещё один инструмент для более поздней стадии: инвестор даёт деньги в обмен на процент от будущей выручки до достижения определённого потолка выплат, без размытия доли и без фиксированного графика платежей как у обычного кредита. Это работает только тогда, когда у компании уже есть предсказуемый, растущий поток выручки, который можно спрогнозировать хотя бы на несколько месяцев вперёд.
Общий принцип остаётся неизменным для всех четырёх инструментов: применять любой вид заёмных денег до того, как гипотеза прошла тест на реальном спросе, это способ добавить к риску провала идеи ещё и риск личного долга, которого можно было полностью избежать.
Частые ошибки при разговоре с инвестором
За годы наблюдения за питчами, своими и чужими, я вывел список ошибок, которые повторяются с пугающей регулярностью, независимо от страны фаундера.
Первая ошибка, завышенная оценка компании на старте. Фаундер хочет отдать минимальную долю за максимальные деньги, но инвестор, который видит нереалистичную оценку без подтверждающих цифр, просто закрывает письмо. Как правильно: называть оценку, которую можно защитить конкретными цифрами теста или ранней выручки, а не той, которую хочется услышать самому.
Вторая ошибка, незнание собственных цифр наизусть. Если вас спрашивают, сколько стоит привлечение одного клиента, и вы начинаете листать таблицу вместо того, чтобы ответить сразу, разговор на этом фактически заканчивается. Как правильно: держать пять-семь ключевых цифр компании в голове настолько твёрдо, чтобы называть их в любое время суток без подготовки.
Третья ошибка, замалчивание конкурентов. Многие фаундеры боятся признать, что на рынке кто-то есть, думая, что это снижает привлекательность идеи. Происходит ровно обратное: инвестор, который сам находит конкурента через две минуты поиска в интернете после вашего заявления "у нас нет конкурентов", перестаёт доверять всему остальному, что вы сказали. Как правильно: честно называть конкурентов и объяснять, почему именно ваша ниша остаётся за пределами их интереса или возможностей.
Четвёртая ошибка, распыление на слишком много инвесторов одновременно без приоритизации. Как правильно: составить короткий список инвесторов, которые реально инвестируют в вашу стадию и отрасль, и готовиться к разговору с каждым так, будто это единственный шанс.
Простое правило, которое заменяет всю эту лестницу
Если сжать всё написанное выше до одного практического правила, оно звучит так: на каждой стадии привлекайте минимально достаточную сумму денег для доказательства следующего шага, а не максимальную сумму, которую вам готовы предложить.
Большинство фаундеров поступают наоборот, потому что кажется, что деньги лишними не бывают. Третий сценарий из раздела про кейсы выше показывает, почему это не так: лишние деньги на ранней стадии означают лишнее давление расти быстрее, чем позволяет реальная скорость проверки гипотез, лишнюю долю, отданную за деньги, которые вы физически не успели потратить с пользой, и психологическую готовность полтора года не признавать очевидный провал только потому, что в кассе ещё есть на что жить.
Финал
Деньги, это не топливо. Это обязательство. И брать его нужно ровно под тот результат, который вы уже почти получили, а не под тот, о котором пока только мечтаете.
Перед каждым раундом задавайте себе четыре вопроса, письменно, а не мысленно между делом. Что конкретно я докажу этими деньгами. Хватило бы для этого доказательства суммы вдвое меньше. Что я отдаю за эти деньги, долю, контроль, темп принятия решений. И что произойдёт с компанией и со мной лично, если гипотеза, под которую я беру эти деньги, не сработает.
Фаундер, который честно отвечает на эти четыре вопроса перед каждым раундом, тратит меньше времени на переговоры с инвесторами и больше времени на сам продукт. Именно это время в итоге и решает, выживет стартап или нет.
Следующий закономерный вопрос встаёт, как только первые деньги оказываются на счету: кого нанимать первым, когда и на каких условиях, и как не превратить маленькую команду мечты в дорогой балласт раньше, чем продукт вообще нашёл своих клиентов. Это тема для отдельного разговора.


